

Ruslands centralbank har i løbet af oktober solgt 62 tons guld — det største udtræk fra de russiske reserver siden den statslige betalingsstandsning i 1998 — mens stigende militærudgifter presser budgettet.
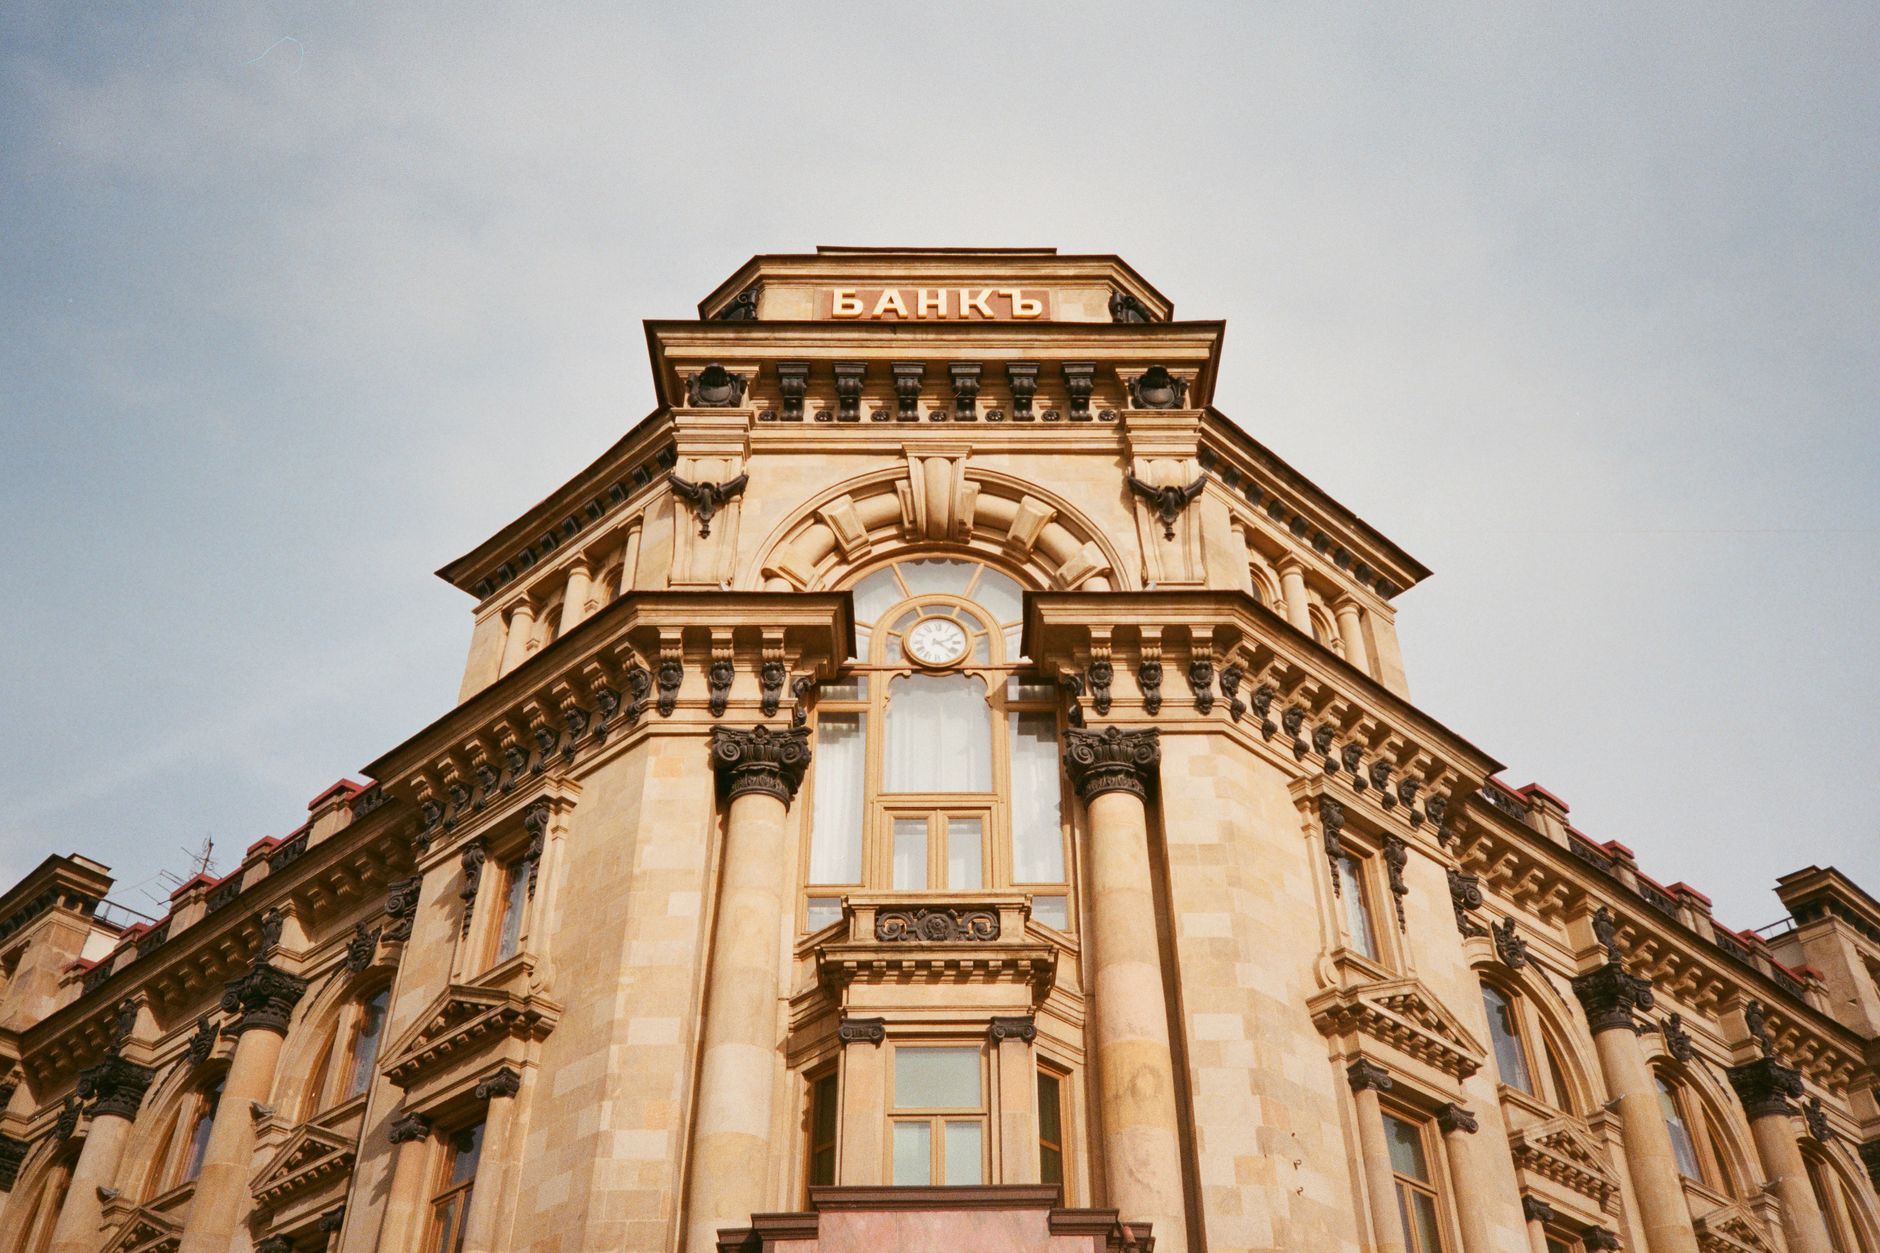
Rusland har i de seneste måneder solgt guld fra statsreserverne i et tempo, der ikke er set siden landets statsbankerot i 1998. Ifølge tal, som cirkulerede i medierne fra tirsdag og frem, drejede det sig om 62 tons guld — et udtræk drevet af et hastigt voksende budgetunderskud, der hænger direkte sammen med Kremls stigende militærudgifter.
Russiske reserver falder til laveste niveau siden 2019
Ifølge TradingView er Ruslands guldreserver efter ti på hinanden følgende måneder med nedsalg nu faldet til det laveste niveau siden 2019. EU Today og flere ukrainske medier rapporterede tirsdag om salgene, og onsdag fulgte BullionVault og den finansielle nyhedsplatform XTB.com op med analyser af, hvad det russiske guldsalg betyder for det globale marked.
Salgene er ikke sket på en enkelt dag. Ukrainske Nationale Nyheder beskrev mandag, at Rusland sælger reserver “i det hurtigste tempo siden 1998 for at dække budgetunderskuddet”. Onsdag konkretiserede Pluang, at Rusland i september alene solgte 6,2 tons — og at de løbende salg samlet set nærmer sig de 62 tons, som EU Today satte tal på tirsdag.
Analytikere hos XTB.com rejste onsdag spørgsmålet om, hvorvidt Ruslands salg reelt påvirker det globale guldmarked. Konklusionen var, at de russiske mængder — store som de er set i historisk sammenhæng for Rusland — er beskedne i forhold til det daglige handelsvolumen på verdensmarkedet. Rusland kan med andre ord afvikle reserverne uden at vælte priserne, men signalværdien er betydelig: et land, der i årevis opbyggede guldreserver netop som buffer mod vestlige sanktioner, sælger nu ud af den samme buffer.
Kina og centralbanker på den anden side af bordet
Mens Rusland sælger, fortsætter andre centralbanker med at købe. Goldman Sachs estimerede mandag, at centralbanker globalt købte 79 tons guld i august alene — med Kina i spidsen, skrev investingLive. Fredag bekræftede Mining.com det billede: centralbanker som helhed har øget deres guldkøb markant i 2026, og Kinas centralbank er den dominerende driver.
Det er et bemærkelsesværdigt scenarie: Rusland afvikler reserver for at finansiere krigen, mens Kina og en række andre centralbanker akkumulerer. BigGo Finance rapporterede tirsdag, at centralbanker ikke blot køber guld — de rykker også fysisk rundt på det, efterhånden som det geopolitiske kort over guldopbevaring tegnes om. GIS Reports fulgte mandag morgen op med en analyse af netop dette: hvem opbevarer guld hvor, og hvad det betyder i en verden præget af sanktioner og blokopdeling.
Oliepriserne tilføjer et nyt pres
En anden tråd løb gennem hele ugen: stigende oliepriser. Onsdag skrev Mining.com, at guld kæmpede med at stige, dels fordi russiske guldsalg pressede psykologien, dels fordi højere oliepriser øgede inflationsforventningerne — og dermed spekulationerne om, at den amerikanske centralbank ville holde renterne høje længere. Den reelle rente — hvad investorer reelt får i rente efter inflation — er den centrale variabel for guld, og frygten for vedvarende høje renter holdt den oppe, hvilket modvirkede guldet.
Fredag konkluderede Mining.com og Forbes, at sølv satte en ny laveste kurs for hele 2026 i den forløbne uge, og at stigende oliepriser var den direkte udløser ved at styrke forventningerne til nye renteforhøjelser fra Fed.
Hvad markedet gjorde
Faldet var koncentreret om torsdagen. Ifølge NordiskGuld lå guld ved mandagens åbning i kr 896/g og sluttede fredagen i kr 857/g — et fald på godt 4% i løbet af fem handelsdage. Sølv bevægede sig endnu hårdere: fra kr 12,28/g mandag til kr 11,57/g ved fredagens slutning. Torsdagens handelsdag var den skarpeste: guld faldt næsten 2,4% inden for én dag, mens sølv mistede knap 5% fra åbning til lukning.
Den reelle rente på amerikanske statsobligationer lå ifølge FRED ved 2,64% den 22. oktober — et niveau, der historisk set lægger et tungt loft over guld. At guld og den reelle rente bevægede sig i samme retning torsdag — begge nedad — er usædvanligt og tyder på, at andre kræfter, herunder russiske guldsalg og generel risikoaversion, kortvarigt dominerede over det normale mønster.
Hvad der sker nu
Opmærksomheden retter sig mod Fed’s rentemøde den 27.-28. oktober. Flere medier — heriblandt Markets.com og FXLeaders — analyserede i weekenden, om mødet kan vende stemningen for guld. Ingen ved det. Det, der er sikkert, er, at den russiske guldsalgshistorie ikke er slut: med ti måneder af fortsat nedsalg og et budgetunderskud, der ifølge rapporterne stadig vokser, er Ruslands reserver en løbende variabel i det globale guldmarked.
Denne artikel udgør journalistik og analyse og er ikke personlig investeringsrådgivning. Forfatteren kan have positioner i de omtalte instrumenter.